
过去这一年,不少家庭在换房时把大房子换成小房子,把新房换成更旧一点的房子。 中国人民银行2026年二季度末个人住房贷款余额36.29万亿元,同比下降3.8%,上半年减少7163亿元。 这不是简单的退让,更像是一种把居住和现金流重新摆平衡的选择。
北京2026年上半年300万元以下二手房成交占比升至75%左右,上海上半年二手房成交13.6万套,其中300万元以内房源约占55%。 低总价、小户型正在成为当前二手房市场的主流成交形态,背后不是大家不爱住大的,而是更多人开始先算月供,再算面积。
一套128平方米的房子,如果还着130万元贷款,每月7200元月供,一年物业和取暖近8000元,长期住两口人,多出来的两三间房多半只是储物间。 卖房后还清贷款,再买一套同片区67平方米、2004年建成的两居室,总价52万元左右,账面上面积少了,但房贷也基本清掉了,手里还能留一点现金。
这类选择最容易被误会成“过得不如以前”,其实住房降级和生活降级不是一回事。 房子对人的影响有两层,一层是面子、面积、小区新旧;另一层是每个月要从工资里拿出去多少、遇到收入波动时还能不能稳稳扛住。 当闲置面积开始吃掉现金流,缩小面积就未必是后退,可能是把生活余地留出来。
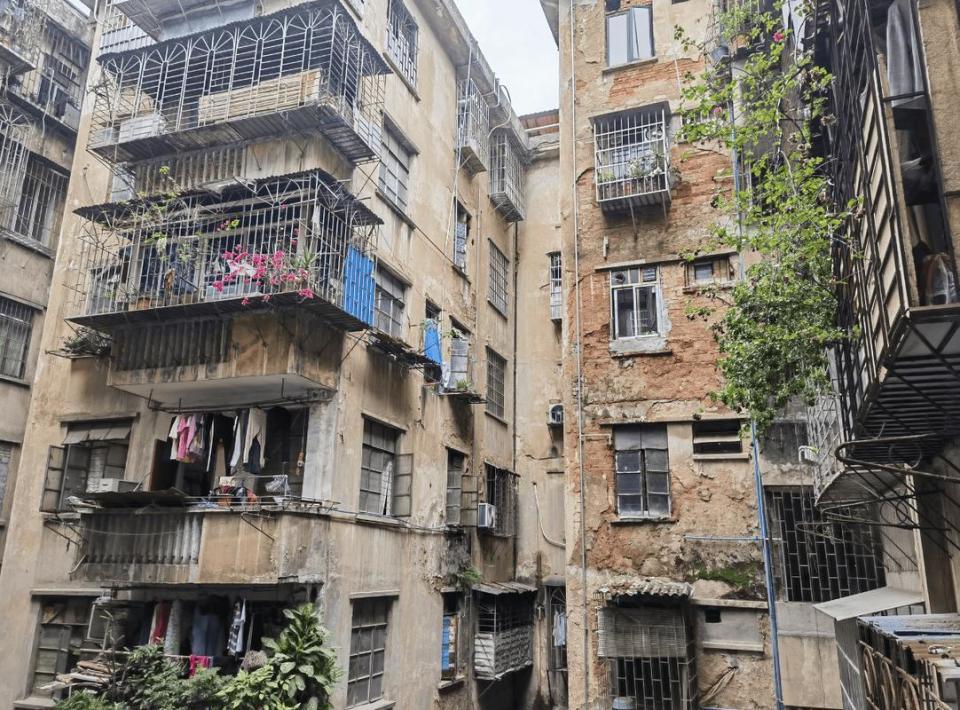
也不是所有老房都值得冲着低价去买。 2026年多地银行对二手房按揭仍执行“房龄+贷款年限”的上限管理,以上海2026年2月更新后的公积金规则为例,房龄20年以下贷款期限相对宽松,房龄35年以上最长一般不超过15年。 同一套1990年代的楼梯房,若只能贷10年到15年,月供反而可能比想象中重。
再看房体本身,房龄超过20年后,下水管道、电线、屋面防水、外立面保温等设施陆续进入维修高发期。 有些老小区即便做过外立面翻新或加装电梯,地下管网、楼板隔音、公共楼道排水这些“看不见的地方”未必同步更新,后续维修往往要靠业主共同出资。
换购住房的政策红包也要算准,不要只听一句“卖旧买新能退税”。 财政部、税务总局、住房城乡建设部2026年第3号公告明确,2026年1月1日至2027年12月31日,出售自有住房后1年内在同一城市重新购房,可退卖房环节已缴个税;新购金额小于原转让金额的,按新购金额占原转让金额的比例退,不是全退。
比如原住房转让179万元,新购住房52万元,那么退税比例约为52÷179,也就是不到三成。 这个数不算小,但它只能抵消一部分卖房税费,代替不了对楼龄、贷款年限、维修储备、转手流动性的整体测算。
买老房前还有几个点值得提前踩一遍:去2到3家本地银行和公积金中心问清楚该竣工年份能贷几年、能贷几成;查不动产登记档案,看有没有抵押、查封、居住权、继承未分割;看小区近三年有没有大修记录,维修基金还剩多少;楼梯房尽量看低楼层,5层以上长期搬家和老人照护成本会明显上来。
换个角度看,反向买房也不是人人都该抄作业。 家里有学龄孩子要稳定学区、有老人同住必须电梯、未来5到8年还要再改善的家庭,大一点、新一点、配套完整一点的房子仍有它的价值。 真正清醒的不是“越旧越好”,而是在自己的收入、存款、家庭成员和未来安排里,挑一个最不拧巴的方案。
房子最后还是用来住的。 窗台能晒到太阳,楼下能买菜看病,晚上不会因为扣月供睡不着,这样的屋子就算旧一点、小一点,也比墙上挂着的“大平层”三个字更实在。 你身边最近有没有人也把大房子换成了小房子,他们换完以后,日子到底是紧了,还是松了?
诚多网配资提示:文章来自网络,不代表本站观点。


